
97%分位的极端背离:中证1000ETF正在上演最反常一幕
2026-10-14 · 1001ktv.com
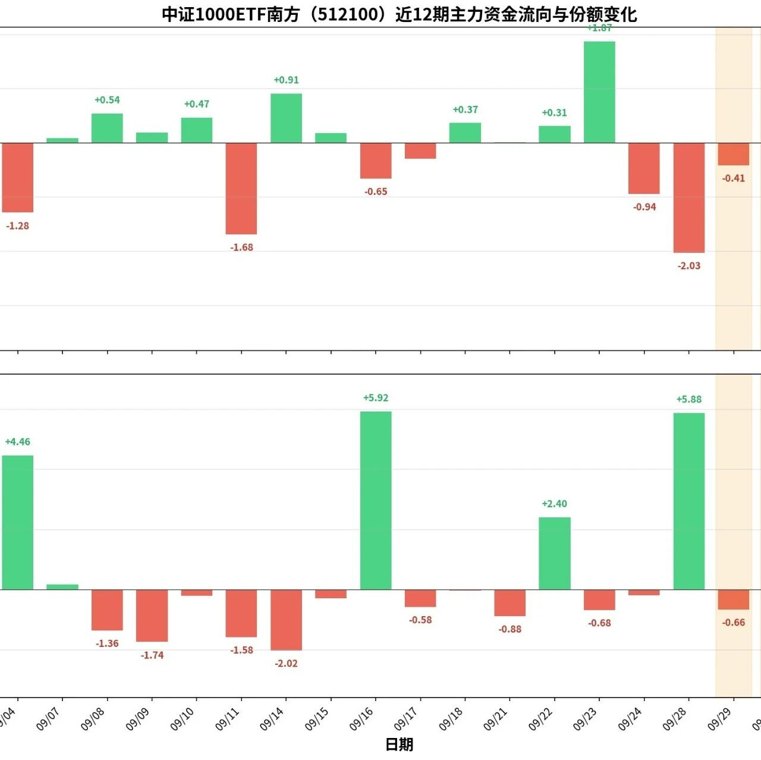
主力6天跑了7个亿, ETF份额反而暴增14亿份 中证1000ETF南方(512100)资金背离深度分析 一、ETF市场出现了一个让人困惑的现象 中证1000ETF南方(512100),全市场规模最大的 中证1000指数 ETF,最新规模超过230亿元。Wind数据显示,截至2026年10月9日,这只ETF连续6个交易日遭遇主力资金净流出,合计流出约7.26
主力6天跑了7个亿, ETF份额反而暴增14亿份
中证1000ETF南方(512100)资金背离深度分析
一、ETF市场出现了一个让人困惑的现象
中证1000ETF南方(512100),全市场规模最大的 中证1000指数 ETF,最新规模超过230亿元。Wind数据显示,截至2026年10月9日,这只ETF连续6个交易日遭遇主力资金净流出,合计流出约7.26亿元。其中仅10月9日一天,主力资金就净流出3.55亿元,是过去三个月单日流出最大的一天。
按照常理,主力资金大举出逃,ETF份额应该缩水才对。但数据却指向了完全相反的方向。
图1:近12期主力资金流向与份额变化
同样的时间窗口内——9月28日至10月9日,整整5个交易日——这只ETF的基金份额净增加了14.30亿份。其中10月9日当天,份额暴增6.68亿份,创下近期单日净申购最高纪录。也就是说,主力资金在二级市场卖出的同时,有另一股力量在一级市场持续买入。
这不是偶然的统计噪声。我们把2020年以来这只ETF的全部1,638个交易日拉出来统计,发现这种"主力流出+份额增加"的背离信号(我们称为A型背离)总共出现了506天,占比30.9%。也就是说,每三个交易日里就有一天是这种情况。而当前这波背离的强度,达到了历史97.4%分位——比97.4%的历史时期都更加极端。
图2:全历史主力资金 vs 份额变化散点图
三、ETF的"双重身份":为什么统计会打架
为什么会出现这种现象答案藏在ETF的"双重身份"里。
ETF同时存在于两个市场:一级市场(申赎市场)和二级市场(交易市场)。二级市场的"主力资金"是交易所根据每笔成交单的大小划分的统计标签——超大单和大单的净买入合计,Wind将其归类为"主力净流入"。这个指标反映的是二级市场上大额交易者的买卖方向。
而一级市场的份额变化,是机构投资者(授权参与商,AP)通过实物或现金方式进行申购赎回的结果。当ETF出现折价时,AP可以在二级市场买入ETF份额,同时在一级市场赎回换成一篮子股票套利;反之当溢价时,AP可以申购ETF份额并在二级市场卖出。
这两种行为的统计对象、交易场所和参与主体完全不同。把它们直接做加减法,就像把"菜市场的猪肉成交量"和"养猪场的生猪出栏量"直接相减——虽然都是猪,但完全是两码事。
更进一步看,ETF的主力资金流向标签本身就存在"反常识"的特性。当机构在一级市场大额申购ETF份额后,如果需要调整持仓,会在二级市场拆分成小单逐步卖出——这些卖出单不会触发"主力"标签。反之,当散户在二级市场用程序化拆单工具买入ETF时,这些碎单聚合起来可能触发"散户净买入"标签,而实际上背后是机构在操作。Wind数据中,512100成立以来机构净流入额(百万)的波动方向与主力净流入额(元)时常相反,进一步印证了两个指标的统计口径差异。
五、背离不是个例:全市场宽基ETF都在发生
把视线拉到更广的范围,这种背离并非512100独有。Wind数据显示,2020年以来,全市场53只跟踪主要宽基指数的ETF中,A型背离(主力流出+份额增加)占比约15.6%,B型背离(主力流入+份额减少)占比约22.9%。沪深300ETF(510300)的A型背离占比31.3%,天弘沪深300ETF更是高达41.8%。这说明在ETF这个品类里,主力资金流向与份额变化的背离是系统性的常态,而非个别基金的异常。
图3:中证1000ETF市场规模对比
六、龙头效应:资金为什么优先涌入512100
回到512100本身。作为跟踪中证1000指数的15只ETF中的绝对龙头,它占据了48.3%的市场份额(CR1),是第二名华夏中证1000ETF(83亿元)的2.8倍。CR3(前三大)集中度达到81.1%。这种高度集中的格局意味着,当市场对中小盘风格形成一致判断时,资金会优先涌向流动性最好、规模最大的那只ETF——而这种涌入,往往首先体现为一级市场的份额申购,而非二级市场的成交放量。
七、时间维度:从60天到5天的方向逆转
从更长的时间维度看,近60日(8月11日至10月9日),512100的主力资金累计净流入2.30亿元,但份额却净减少了1.46亿份——说明这期间整体呈现的是"主力小幅流入+份额小幅流出"的格局。直到最近两周,方向才突然逆转。这种逆转发生在中证1000指数从3.148元(9月22日收盘)回落至2.909元(10月9日收盘)的过程中——价格跌了7.6%,但份额反而从64.53亿份膨胀到78.83亿份,增幅达22.2%。
过去两年中,类似规模的"价格下跌+份额膨胀"曾出现在2024年10月(主力6日净流出23.92亿元)和2026年1月(主力6日净流出350亿元级别)。这两次背离之后,中证1000指数都出现了阶段性反弹。历史不会简单重复,但这种"越跌越买"的模式至少说明:ETF份额变化所反映的配置型资金行为,与二级市场主力资金流所反映的交易型资金行为,是两个维度的信号,不能混为一谈。
中证1000ETF南方(512100)当前正在经历一次处于历史97%分位的极端背离——二级市场主力资金连续6日净流出7.26亿元,而一级市场同期净申购14.30亿份。这种现象不是"谁对谁错"的问题,而是ETF双重市场结构下的常态映射。投资者在解读ETF资金信号时,需要将一级市场申赎(反映配置型资金的中长期方向)与二级市场主力资金流(反映交易型资金的短期博弈)分开来看,而不是简单相加。
南方中证1000ETF / 中证1000ETF南方
2016年9月29日至2026年10月13日
Wind二级市场成交单分类:超大单+大单净买入合计
当日基金份额 - 前一日基金份额(测算值)
当日场内流通份额变化(Wind直接输出)
Wind两融数据,部分早期日期为NA
跟踪沪深300/中证500/中证1000/上证50/创业板指/科创50/深证100/中证2000的ETF
由原始数据计算得出,非Wind直接输出